現場の評判は悪くないのに、通帳の残高が増えていない。忙しい月ほど疲れが残るだけで、手元に残るお金は変わらない。そう感じたとき、多くの方が最初に疑うのは自分の腕や値付けです。ですが、理由をいくら並べても、自分の状態が「今どの段階にあるのか」が数字で分からなければ、どこを直せばいいのか判断できません。なぜなら、利益は感覚ではなく、総収入金額から必要経費を引いた集計で決まる数字だからです。数え方をそろえるだけで、消えている場所が見えるようになります。最初に確かめたいのは、腕ではなく数え方です。
この記事では、儲からないと感じたときと、売上はあるのに利益が残らないと感じたときの両方に共通して役立つよう、理由を探す前にやるべきこと――3つの数字を1か月分そろえて自分の状態を判定する手順と、利益が消えている場所を6か所に絞って特定する方法をまとめます。読み終えた翌日からは、(1)1か月分の集計表を埋めること、(2)6か所のうちどこで利益が消えているかを1つ特定すること、(3)翌月に変えることを1つだけ決めること、の3つができる状態を目指します。料金の相場や目安の金額は、案件構成や地域によって幅があり、すでに他の記事が扱っている領域です。この記事が担うのは、測り方と、消える場所の特定です。
便利屋が儲からないと感じるとき、最初に疑うのは腕ではなく数え方です
売上・利益・手取りという3つの違う数字を、混ぜたまま1つの感覚で見てしまうと、原因を探す場所そのものを間違えます。
売上・利益・手取りは別の数字です
「儲からない」という言葉は、実は3つの違う状態を指していることがあります。
- 売上そのものが少ない状態
- 売上はあるが、経費を引いた利益が薄い状態
- 利益は出ているのに、税金や再投資の後の手取りが少なく感じる状態
このどれに当てはまっているかによって、次にやることはまったく変わります。売上を増やす努力と、利益が消えている場所を塞ぐ努力は、別の作業です。両方を同時に「儲からない」の一言でまとめてしまうと、正しい場所に手を打てません。
また、便利屋という仕事は現場ごとに体を動かす労働集約型の側面が強く、案件を増やすほど身体的な負荷も比例して増えます。件数を増やす方向だけで解決しようとすると、体力の限界が先に来て件数自体が頭打ちになることがあります。一人で対応できる範囲の限界とその越え方については、便利屋は一人だと限界?売上と体力の壁を仕組みで越える方法で扱っています。件数を増やす前提ではなく、今ある件数の中で利益がどこに消えているかを、ここから確認していきます。
なお、便利屋が儲からないと言われる理由そのもの(参入障壁の低さ、価格競争、集客の難しさ、専門性が伝わりにくいこと、リピートが積み上がりにくいこと、単価が下がる悪循環に入りやすいことなど)は、便利屋は稼げない?儲からない7つの理由と手残りの増やし方ですでに整理しています。理由の一覧を先に知りたい方はそちらをご覧ください。この記事は、その先――「自分はどの状態にいるのか」を確かめる部分を担います。
開業したばかりの段階でつまずきやすい場面や、開業資金の使い方は、便利屋の開業で失敗する5つの場面と、後悔しない立て直し方で扱っています。まだ開業するかどうかの判断そのものに迷っている場合は、便利屋の開業は「やめとけ」?儲からない理由と続ける方法で、開業前の判断材料を扱っています。
「忙しいのに残らない」が起きる順番
件数が増える、断る日が出てくる、それでも残高が増えない——この順番で違和感が出たときは、件数の増加分がどこかで相殺されています。その相殺の場所を特定しない限り、件数をさらに増やしても同じことが繰り返されます。
便利屋の「儲かっていない」は、3つの数字を1か月分そろえると判定できます
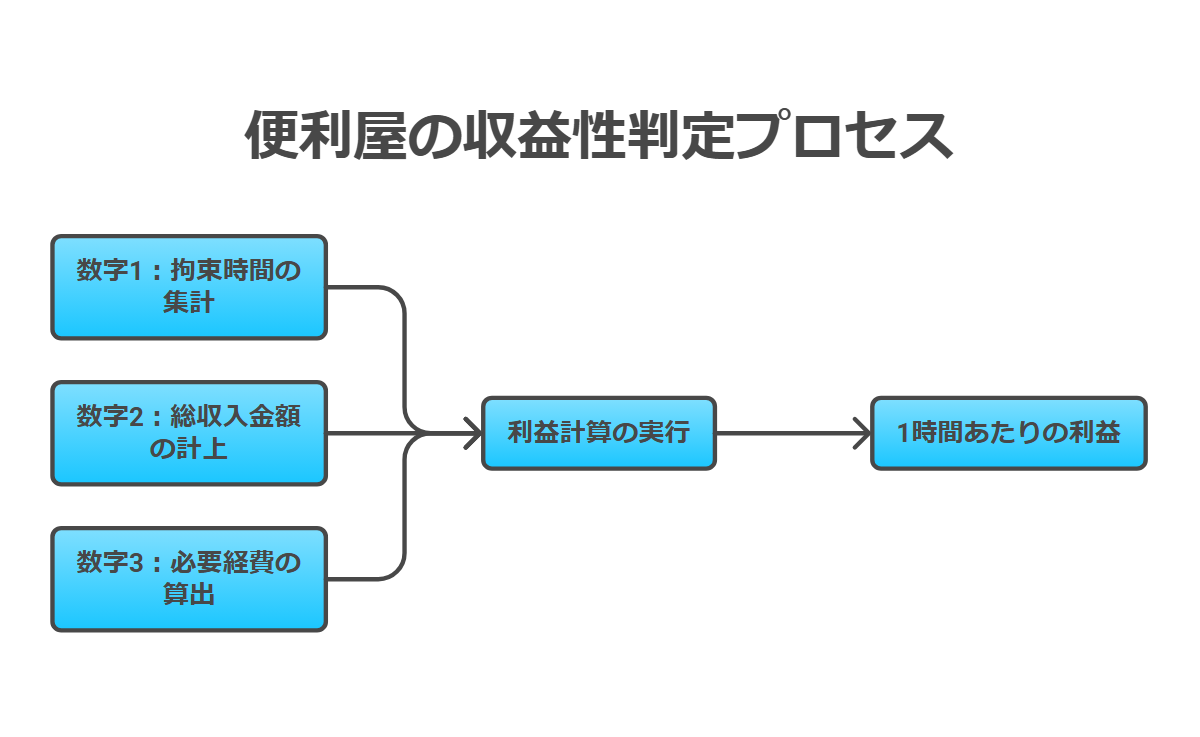
拘束時間・総収入金額・必要経費の3つを直近1か月分そろえ、1時間あたりの利益を出せば判定できます。便利屋が儲からない状態にあるかどうかは、この1時間あたりの数字で切り分けられます。
集める3つの数字(拘束時間/総収入金額/必要経費)
判定に必要な数字は3つだけです。
- 拘束時間:現場に出てから戻るまでの時間 + 見積書の作成・請求・記帳などの事務時間
- 総収入金額:その1か月に確定した案件の請求額の合計
- 必要経費:その1か月にかかった材料費・処分費・燃料費に加え、広告費・紹介料・応援や外注に支払った費用の合計
国民健康保険料や国民年金保険料は、事業の必要経費には含めません(確定申告では、事業所得とは別の欄で差し引きます)。
総収入金額と必要経費の両方を、税込か税抜のどちらか一方にそろえ、月の途中で混在させないことが大切です。
なお、ここでいう必要経費は、条文が定める必要経費のうち、月ごとに拾いやすい変動費を中心にまとめた簡易版です。車両や工具の減価償却費、地代家賃、通信費、事業用の保険料(賠償責任保険・車両保険など)などの固定費は含めていません。これらの固定費は年払いや数年ごとの支払いが中心で、支払月だけ必要経費が跳ね上がり、月次の比較ができなくなるためです。これらを含めた正式な事業所得の金額は、年単位の確定申告で計算します。
また、値引き・キャンセル・未回収があった月は、総収入金額が実際の作業量より少なく見えることがあります。値引きが多い場合は見積もりの精度に原因があることが多く、便利屋が値切られる7つの原因|見積もりの作り方で防ぐで対策を扱っています。未回収が続く場合は、入金管理そのものの見直しが必要です。集計するときは、こうした差分がなかったかもあわせて振り返ってください。
必要経費には、材料費や処分費のような分かりやすい原価だけでなく、ポータルサイトへの掲載料や紹介料、忙しい日に応援を頼んだ職人への支払いも含めて集計します。集客にかけた費用を見落としたまま計算すると、1時間あたりの利益が実際より高く出てしまい、判定そのものが甘くなります。
この3つが揃うと、「1時間あたりいくら残っているか」を計算できます。式は次のとおりです。
この数字が、自分が想定している時間単価より低ければ、感覚と実態がずれているということです。想定より高ければ、少なくともその1か月については「儲かっていない」という感覚のほうが実態とずれている可能性があります。
料金や送客件数が自社に合うか、個別に確認したい方へ
入力内容を確認後、担当者からご連絡します。
さらに、この1時間あたりの利益に、1か月の拘束時間と12を掛け合わせると、年間の水準の目安を自分の数字で出すことができます。
便利屋の利益率や年収は、地域・案件構成・稼働日数によって幅があります。他人の相場ではなく、次の記入式の表で自分の数字を出すところから始めます。開業したばかりの時期は、開業資金の返済や道具・車両にかかる固定費が利益を圧迫しやすく、同じ売上でも数字の出方が変わります。固定費の整理や資金繰りの立て直し方は、便利屋 経営 きつい時の立て直し7手順|数字と順番で扱っています。
集める期間を1か月に区切る理由
期間を1か月に区切るのは、季節や案件の波を均さずに、直近の実態を見るためです。年間で平均すると、繁忙期の数字が閑散期の落ち込みを覆い隠してしまうことがあります。まずは直近1か月の実態を見て、そのうえで必要なら3か月分を比べます。
記入式の集計表(そのまま書き写せる形)
以下の表に、1か月分の数字をそのまま書き写せます。
| 週 | 拘束時間(時間) | 総収入金額(円) | 必要経費(円) |
|---|---|---|---|
| 第1週 | |||
| 第2週 | |||
| 第3週 | |||
| 第4週 | |||
| 第5週(月末の残り日数) | |||
| 合計 |
拘束時間の合計欄には、その週に現場へ出てから戻るまでの時間と、見積書の作成・請求・記帳などの事務にかかった時間を合算して書き込みます。総収入金額は、入金日や支払日ではなく、案件が完了して金額が確定した日を基準に、その週の欄へ記入してください。必要経費も同じ基準をそろえます。案件にひもづく材料費・処分費・燃料費は、その案件が完了・確定した週に記入し、案件に直接ひもづかない広告費・紹介料などは、支払いが発生した週に記入します。
合計欄が埋まったら、前述の式に当てはめます。この表を毎月続けると、1時間あたりの利益がどう動いているかを追えるようになります。
記入例(仮の数字で示す計算の流れです)
以下は、計算の流れを示すための仮の数字です。実際の数字は、ご自身の集計表の合計欄から当てはめてください。
| 項目 | 仮の数字 |
|---|---|
| 拘束時間の合計 | 140時間 |
| 総収入金額の合計 | 700,000円 |
| 必要経費の合計 | 140,000円 |
この仮の数字を式に当てはめると、(700,000円−140,000円)÷140時間=4,000円/時間です。想定している時間単価を仮に5,000円とすると、この仮の例では1時間あたりの利益が想定を1,000円下回っている状態です。次の章で、6か所のどこで差が出ているかを確認します。
想定している時間単価そのものが決まっていない場合は、これまでの受注実績のうち「無理なく受けられた」と感じた案件について、請求額からその案件にかかった材料費・処分費・燃料費を引き、その案件のために家を出てから帰るまでの時間で割った数字を、仮の基準として使うと計算を進めやすくなります。同じ式・同じ単位で出した数字どうしを比べてください。
判定の読み方(3つの結果パターン)
- 1時間あたりの利益が想定より明らかに低い:上の記入例のように、計算結果が想定単価を下回っている状態です。利益が消えている場所がある可能性が高く、次の章で6か所を確認します。
- 1時間あたりの利益は想定どおりだが、拘束時間そのものが長すぎる:1時間あたりでは想定どおりでも、拘束時間が長いぶん、生活時間と体力を代償にしている状態です。金額そのものより、続けられる働き方かどうかを見る段階です。件数を絞る場合は総収入金額そのものが下がることを踏まえて判断し、単価を見直す場合は1時間あたりの利益をさらに引き上げる方向で調整します。
- 1時間あたりの利益も拘束時間も想定どおりだが、手取りとして感じる金額が少ない:税金や再投資、生活費との兼ね合いの問題であり、この記事が扱う「利益が消える場所」とは別の論点です。
集計表を家族や税理士に見せて説明できる状態にする
この表は、自分の頭の中だけで完結させず、家族や税理士にそのまま見せられる形を目指しています。説明するときに指させる箇所は3つだけです。拘束時間の合計、1時間あたりの利益の計算結果、そして次の章で特定した「今月変える1か所」です。数字を丸ごと説明しようとすると長くなりますが、この3点に絞れば、忙しい合間でも家族に状況を共有できます。
便利屋の利益は、法令上「総収入金額から必要経費を控除した金額」で計算します
事業所得は、感覚で測る数字ではなく、条文が「総収入金額から必要経費を控除した金額」と定めている、集計で求める数字です。
事業所得の定義(所得税法第27条第2項)
「儲け」「利益」という言葉は、日常では感覚的に使われますが、確定申告で扱う「事業所得」には明確な定義があります。
つまり、利益とは「総収入金額」から「必要経費」を引いた金額であり、感覚で測るものではなく、集計して求めるものだということです。この記事で扱う「3つの数字」の総収入金額・必要経費は、この条文の言葉を借りていますが、月次で拾いやすい変動費に絞った簡易版です。固定費や減価償却費を含めた正式な事業所得は、確定申告で計算します。
必要経費の範囲(同法第37条第1項)
必要経費に何を含めてよいかについても、条文に手がかりがあります。所得税法第三十七条第一項は、必要経費について、総収入金額に対応する売上原価その他その総収入金額を得るために直接要した費用の額、およびその年の販売費・一般管理費その他その所得を生ずべき業務について生じた費用の額を、要旨として定めています。
ただし、償却費以外の費用については、その年のうちに債務が確定していないものは除かれます(債務確定主義)。外注や応援への支払いのように、その年のうちに金額が確定していない費用は、その年の必要経費にはまだ含めません。材料費や処分費のような原価だけでなく、案件を得るために直接必要だった広告費や紹介料、事業を営むうえでの管理費も含まれる、という考え方です。経費として計上できる具体的な科目の一覧や、記帳の実務については、便利屋の確定申告|経費にできる14科目と青色申告のやり方で扱っています。また、業務に必要な保険への加入や、開業前に確認しておきたい許可・届出については、便利屋の資格は不要|開業前に確認する許可・届出7つで扱っています。
便利屋の利益まわりで使う言葉の早見表
| 語 | 意味 | 読者としての使いどころ |
|---|---|---|
| 売上(総収入金額) | 案件の請求額の合計(消費税の扱いは自分の経理方式に合わせる) | 集計表の総収入金額欄に書く数字 |
| 必要経費 | 材料費・処分費・広告費・紹介料・外注や応援への支払いを含む費用(保険料・地代家賃・通信費などの固定費、減価償却費を除く簡易版) | 集計表の必要経費欄に書く数字 |
| 事業所得(利益) | 総収入金額から必要経費を控除した金額 | 「儲かっているか」の法令上の答え |
| 拘束時間 | 現場に出てから戻るまでの時間 + 見積書の作成・請求・記帳などの事務時間 | 1時間あたりの利益を求める分母 |
| 枠(稼働枠) | この記事では1日に受けられる件数の上限を指します(ご契約プランの「1枠」とは別の言葉です) | 6か所の1つとして確認する際の言葉 |
| 粗利 | 売上から原価だけを引いた金額(人件費や管理費を引く前) | 案件単位で「割に合うか」を見るときの数字 |
| 手取り | 事業所得から税金・社会保険料・再投資分を引いた、生活に使える金額 | 「便利屋は稼げない?儲からない7つの理由と手残りの増やし方」で扱う、その先の論点 |
便利屋の利益が消える場所は、1件の工程と稼働枠の使い方の6か所に絞れます
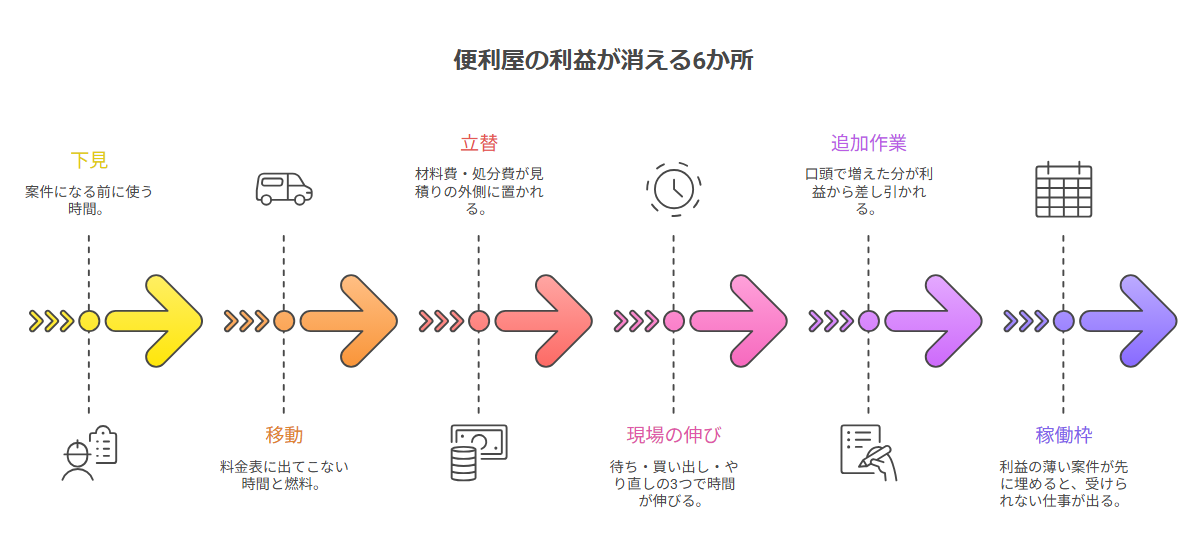
下見・移動・立替・現場の伸び・追加作業・稼働枠の6か所に絞って探します。便利屋が儲からないと感じる原因は、この6か所のどれかに入っていることがほとんどです。
案件の性質(理由)で分けるのではなく、1件の案件が進む工程の中の「場所」で分けると見つけやすくなります。理由の一覧はすでに別の記事で扱っているため、次の6か所から、利益が消える場所を絞り込みます。下見と見積り、移動、立替、現場の伸び、追加作業、そして稼働枠の埋まり方――この6か所です。
- 下見と見積り(案件になる前に使う時間)
- 移動(現場までと、現場から戻るまで)
- 立替(材料費・処分費・駐車場代など、見積りの外に出やすい費目)
- 現場の伸び(待ち・買い出し・やり直し)
- 追加作業(口頭で増えた、範囲の外側)
- 稼働枠の埋まり方(利益の薄い案件が先に入ることで、受けられない仕事が出る)
6か所を「金額」ではなく「場所」で見る理由
金額だけを見ると、「今月はこの費目が多かった」という結果しか分かりません。場所で見ると、「なぜその費目が発生したのか」という工程上の原因までたどれます。同じ材料費の増加でも、見積りの精度の問題なのか、立替の回収漏れなのかで、直す場所がまったく違います。
6か所のうち、どれから見るかの順番
すべてを同時に直そうとすると、何が効いたのか分からなくなります。まずは、記入した集計表の必要経費が想定より多かった月は「立替」から、拘束時間が想定より長かった月は「移動」または「現場の伸び」から、請求額と実際の作業量にずれを感じた月は「追加作業」から確認するのが、無理のない順番です。
便利屋の下見と見積りは、案件になる前に時間を使う工程です
受注につながるかどうかにかかわらず、時間だけが先に出ていく工程です。
下見に行っても、必ず受注につながるとは限りません。この時間は、受注に至った案件の請求額のどこにも計上されていないことがほとんどです。下見と見積りにかけている時間の合計を、1か月分の拘束時間の中で意識して見ておくと、「思ったより時間を使っていた」という発見につながることがあります。
下見の時間は、現地までの移動、現地での確認、見積書の作成という3つの作業に分かれます。このうち現地までの移動は、次の章で扱う「移動」の消える場所とも重なります。下見の回数が多い月ほど、拘束時間に占める割合が大きくなりやすいという関係を、集計表を続けることで確認できます。
下見にかける時間そのものを減らすには、依頼を受ける段階で聞いておく項目を決めておくことが有効です。以下は、下見前の電話やメッセージで確認しておくと、現地での確認時間を短くしやすい項目です。
- 作業内容と、対象になる物や場所の数量
- 搬出や設置がある場合は、経路の広さや段差の有無
- 希望する作業日と、立ち会いの可否
- 写真を事前に送ってもらえるかどうか
これらを事前に確認できると、下見そのものを省略できる案件と、必ず現地確認が必要な案件を、依頼を受けた時点で見分けやすくなります。
見積りの精度が低いと、後から追加請求が発生しやすくなり、それが顧客との関係を悪くする要因にもなります。見積書の作り方については、便利屋が値切られる7つの原因|見積もりの作り方で防ぐで扱っています。
便利屋の移動は、料金表に出てこないぶん見落とされます
移動は多くの料金表に項目がないため、時間だけが拘束時間に積み上がり、金額には反映されないまま見落とされます。
多くの便利屋の料金表には、作業時間に応じた金額は書かれていても、移動時間そのものへの言及がないことがあります。移動が長い案件を多く受けている月は、拘束時間が伸びる一方で、請求額はほとんど変わりません。前述の「1時間あたりの利益」の式で見ると、この月は数字が下がって現れます。
この移動時間の重さは、対応している商圏の広さによっても変わります。対応エリアを広く取るほど、1件あたりの移動時間が伸びやすく、拘束時間に占める移動の割合が大きくなります。商圏を広げること自体は案件数を増やす手段になりますが、その分だけ移動時間が拘束時間を圧迫することも、あわせて見ておく必要があります。
料金や送客件数が自社に合うか、個別に確認したい方へ
入力内容を確認後、担当者からご連絡します。
対応地域・経験・現場余力から、案件紹介との相性を確認したい方へ
全7問。回答内容をもとに適合性を確認します。
移動時間は、感覚では実際より短く見積もりがちです。集計表に反映するには、次のいずれかの方法で記録しておくと、あとから振り返りやすくなります。
- 出発時刻と現地到着時刻を、その都度メモしておく
- ナビアプリの移動履歴を、週末にまとめて確認する
- 1週間分の走行距離から、平均的な移動時間を概算する
同じ日に複数件をまわる場合は、案件と案件の間の移動も拘束時間に含めます。案件ごとの請求額だけを見ていると、この移動時間は数字のどこにも表れません。
時間単価の考え方や料金表の作り方は、便利屋の料金設定|原価から出す時間単価と料金表7ステップの範囲です。ここでは、まず「移動が拘束時間のどれくらいを占めているか」を集計表から確認します。
便利屋が立て替える材料費・処分費は、見積りの外側に置かれがちです
立て替えた材料費や処分費は、見積りの段階で反映せずに済ませてしまうと、そのまま回収されない必要経費として積み上がります。
現場で急に必要になった部材や、廃材の処分費を、見積書に反映しないまま立て替えてしまうことがあります。金額が小さいと「今回はいいか」で済ませがちですが、これが毎回積み重なると、月の必要経費を確実に押し上げます。
立替が発生しやすい場面には、いくつかの共通した傾向があります。
- 現場で部材が不足し、追加で買い足す場面
- 想定より処分する物が多く、処分費が追加でかかる場面
- 駐車場所が確保できず、有料駐車場や高速道路を使う場面
- 現地の設備に合わせて、想定外の部材への変更が必要になる場面
こうした立替は、金額そのものより「記録が残らない」ことが問題です。レシートを受け取っても、請求に反映し忘れると、その月の必要経費だけが増え、総収入金額には反映されません。集計表をつける際は、立て替えた費目をその都度、必要経費の欄に書き添えておくと、月末にまとめて思い出す手間を減らせます。
立替が発生した場合は、その場で顧客に金額を伝え、請求に反映することが、利益を守る最初の一歩になります。
便利屋の現場が伸びるのは、待ち・買い出し・やり直しの3つが多いです
現場が想定より伸びる原因は、待ち時間・買い出し・やり直しの3つに分けられることが多く、見積り時点で想定した時間との差分から気づけます。
見積り時点で想定した作業時間より現場が伸びる場合、原因は待ち時間・買い出し・やり直しの3つに分けて見ていきます。
- 待ち時間:顧客の在宅確認や、他業者との調整待ち
- 買い出し:現場で部材が足りないと気づいてからの往復
- やり直し:仕上がりの確認不足による手戻り
待ち時間は、作業を始める前の連絡の取り方で減らせる余地があります。訪問前に在宅時間の目安を確認しておく、他の業者が入る予定があるかを事前に聞いておく、といった一手間で、現場での待機時間を短くできることがあります。
買い出しは、下見の段階で必要な部材を洗い出しておくことで、大きく減らせます。前の章で挙げた下見前の確認項目に、部材の在庫状況を加えておくと、現場での往復が減ります。
やり直しは、作業手順そのものの見直しが必要になることが多い工程です。仕上がりの確認を、その場で顧客と一緒に行う習慣をつけると、あとから気づく手戻りを減らせます。
このうち待ち時間と買い出しは、下見の段階で確認すれば減らせる余地があります。3つのうち、どれが自分の現場で多いかを集計表と一緒に振り返っておくと、次の月に減らす対象を絞りやすくなります。
便利屋の追加作業は、口頭で増えた分だけ利益から差し引かれます
口頭で受けた追加作業は、その場で金額に反映しない限り、範囲の外側にある分だけ利益を削ります。
現場で「ついでにこれもお願いできますか」と頼まれ、口頭で引き受けてしまうことがあります。関係を大事にしたい気持ちから断りにくいのは自然なことですが、その分の時間は請求額に反映されないまま、拘束時間だけが伸びます。追加作業を引き受けること自体を否定するものではありません。引き受けるなら、その場で金額を伝えて合意を取る、という一手間が、利益を守る分かれ目になります。
その場で金額を伝えるときの言い方に迷う場合は、作業内容と目安の金額を先に伝え、それでよいかを確認する順番にすると、後から言い出しにくくなることを避けられます。「こちらの作業を追加すると、この程度の金額になりますが、進めてよろしいですか」というように、作業と金額をセットで伝えると、顧客側も判断しやすくなります。値引き・キャンセル・未回収については、前の章(集める3つの数字)の集計の注意点で扱っています。追加作業のたびに交渉するのではなく、単価そのものを底上げしたい場合の伝え方は、便利屋単価上げる9つの方法|値上げで客が離れない伝え方で扱っています。
便利屋の稼働枠は有限で、利益の薄い案件が先に埋めると受けられない仕事が出ます
稼働枠には1日あたりの上限があり、利益の薄い案件を先に受けると、後から入るかもしれない利益の厚い案件を断ることになります。
1日に対応できる件数には上限があります。利益の薄い案件を先に受けてしまうと、その日の稼働枠が埋まり、後から入ってきたかもしれない利益の厚い案件を受けられなくなります。これは、個々の案件の金額を見ているだけでは気づきにくい、機会費用の問題です。
稼働枠の使い方を見直すときは、依頼を受ける段階で、次の3点を目安に優先順位をつけておくと判断しやすくなります。
- 見込める利益の大きさ(移動・立替が少なく、単価が見合っているか)
- 所要時間の見込み(短時間で終わる案件かどうか)
- 既存の顧客かどうか(継続した依頼につながりやすいか)
依頼が重なった日に、どちらを優先するかで迷ったときは、この3点を順に確認すると判断の目安になります。すべての依頼を受けることが、必ずしも利益を最大化するとは限りません。
集計表を月単位で振り返るときは、金額だけでなく「その案件を受けたことで、他のどんな案件を断ったか」も併せて思い出してみると、稼働枠の使い方の傾向が見えてきます。
便利屋が儲からない状態から抜けるとき、変えるのは1か月に1つだけにします
1か月に1つだけ変えれば、翌月の数字が動いたかどうかで、その変更が効いたと言えるかどうかを確かめられます。
1つだけにする理由(何を変えたから効いたのかが分かる)
6か所すべてを一度に直そうとすると、翌月の数字が良くなっても悪くなっても、何が効いたのか分からなくなります。便利屋が儲からない状態を抜けるまでに数か月かかるのは、この因果の確認に時間が要るからです。前述の順番の目安に沿って、まずは1つだけ変えてみることをおすすめします。
翌月に同じ3つの数字を取り直す
1つを変えたら、翌月も同じように拘束時間・総収入金額・必要経費を集計します。拘束時間は、現場に出てから戻るまでの時間に、見積書の作成・請求・記帳などの事務時間を足した数字として、毎月同じ範囲で数えます。総収入金額と必要経費も、案件が完了・確定した月を基準に、毎月同じ基準で数えます。1時間あたりの利益が動いていれば、変えた場所が効いていたということです。動いていなければ、別の場所を試します。
3か月続けても動かないときに読む記事
3か月続けても数字が動かない場合は、この記事が扱う「消える場所の特定」だけでは足りない段階かもしれません。数字が動かない期間が続く場合は、資金繰りの状態や、稼働日数そのものが体力的に無理なく維持できているかどうかも、早めに確認しておくと選択肢が残っている状態で判断できます。
売上そのものの伸び悩みは便利屋の売上が上がらない原因を5変数で診断|伸ばす順番、資金繰りや固定費の重さは便利屋 経営 きつい時の立て直し7手順|数字と順番、続けるか畳むかの判断は便利屋 廃業の前に確かめる7項目|畳む・続ける判断手順で扱っています。
便利屋の利益が残らないとき、つむぐ屋が担う範囲と担わない範囲
つむぐ屋の本部が担うのは、集客・受付・LPのレンタル・差配・システムの提供・仲介までで、施工そのものの責任は担いません。
担う範囲/担わない範囲
ここまで、案件を受けてから終えるまでの中で利益が消える場所を見てきました。便利屋が儲からない状態のうち、案件の入り口(受付と差配)に起因する部分については、外部の仕組みを使うという選択肢もあります。加盟の仕組みを検討されている方向けに、つむぐ屋という仕組みが何を担い、何を担わないかを明確にしておきます。
つむぐ屋の本部が担うのは、集客・受付・LPのレンタル・差配・システムの提供・仲介までです。顧客との契約主体は職人ご本人であり、本部は施工そのものの責任(履行・品質・アフター対応)を持ちません。施工の指導や品質保証も行いません。
加盟店向けの有料商品は、定額の案件供給プラン1本です。ご契約は月額固定で、対応地域や得意分野に合う案件をご案内します。料金と提供内容は改定されることがあるため、最新の内容は公式ページでご確認ください。成約後の紹介手数料・売上歩合はいただきません。フランチャイズ形式の中には、成約ごとの手数料や売上に応じたロイヤリティを組み合わせる形式もありますが、その場合は件数が伸びるほど本部への支払いも増えるため、独立して集客をすべて自前で行う場合の固定費(広告費・機材費など)と、どちらが自分の稼働量に合っているかを比べて選ぶ必要があります。
供給件数は、客観的な有効案件条件を満たす案件の目安です。売上・成約・無条件の最低件数を保証するものではありません。
収益の柱が月額固定であること(自社に不利な構造の開示)
つむぐ屋の収益の柱は月額固定です。これは、加盟店の売上が伸びても本部の収入が増えないことを意味します。逆に、案件が想定どおりに動かない月であっても、月額は発生します。この構造は、本部にとって必ずしも有利ではありません。あえてこの形にしているのは、成約ごとに手数料をいただく仕組みにすると、本部の利益が加盟店の利益と綱引きになりかねないと考えているためです。
なお、加盟金や初期費用の有無については、費用の全体像を含めご契約前の書面でご確認いただけます。
この記事で見てきた6か所の点検は、私たち自身の仕組みにも同じように当てはまります。定額であることは、私たちにとっても「案件が薄い月に利益が消える」構造そのものです。基準を読者にだけ当てるのではなく、書き手である私たちにも当てはめて書いています。
まとめ
料金や送客件数が自社に合うか、個別に確認したい方へ
入力内容を確認後、担当者からご連絡します。
対応地域・経験・現場余力から、案件紹介との相性を確認したい方へ
全7問。回答内容をもとに適合性を確認します。
- 拘束時間・総収入金額・必要経費の3つを1か月分そろえて集計する(必要経費には広告費・紹介料・外注費も含める)
- (総収入金額−必要経費)÷拘束時間で、1時間あたりの利益を出す
- 利益が消える場所を、下見・移動・立替・現場の伸び・追加作業・稼働枠の6か所で確認する
- 集計表の傾向に合わせて、確認する場所の順番を決める
- 変えるのは1か月に1つだけにする
- 翌月に同じ3つの数字を取り直し、効果を数字で確認する
便利屋が儲からないと感じたときも、売上はあるのに利益が残らないと感じたときも、最初にやることは理由を探すことではなく、3つの数字をそろえることです。便利屋は儲からないという一般論を確かめにいくのではなく、自分の1時間あたりの利益を先に出します。数字が揃えば、消えている場所を6か所の中から絞り込めます。
供給件数は、客観的な有効案件条件を満たす案件の目安です。売上・成約・無条件の最低件数を保証するものではありません。
よくある質問
Q1. 便利屋が儲からないと感じたとき、最初に何を数えればよいですか
A. 拘束時間・総収入金額・必要経費の3つを、1か月分そろえて集計することから始めます。必要経費には材料費・処分費だけでなく、広告費や紹介料、外注・応援への支払いも含めます。この3つが揃うと、1時間あたりの利益を計算できます。
Q2. 売上は増えたのに手元に残らないのは、どこを見れば分かりますか
A. 下見・移動・立替・現場の伸び・追加作業・稼働枠の6か所を、集計表の傾向に合わせて順に確認します。必要経費が多い月は立替から、拘束時間が長い月は移動や現場の伸びから確認するのが目安です。値引きやキャンセル、未回収がなかったかも、総収入金額を集計する際にあわせて振り返ります。
Q3. 移動時間は料金に乗せてもよいのですか
A. 料金への織り込み方は、便利屋の料金設定|原価から出す時間単価と料金表7ステップで扱っています。この記事では、まず移動が拘束時間のどれくらいを占めているか、対応している商圏の広さが移動時間にどう効いているかを確認することを扱っています。
Q4. 見積りの外で立て替えた費用は、どう扱えばよいですか
A. 立替が発生した場合は、その場で顧客に金額を伝え、請求に反映することが利益を守る第一歩になります。反映しないまま重なると、必要経費だけが積み上がります。
Q5. 何か月続けても数字が動かないときは、どう判断すればよいですか
A. 3か月続けても1時間あたりの利益が動かない場合、この記事が扱う場所の特定だけでは足りない段階の可能性があります。売上の伸び悩みは便利屋の売上が上がらない原因を5変数で診断|伸ばす順番、資金繰りや固定費の重さは便利屋 経営 きつい時の立て直し7手順|数字と順番、続けるか畳むかの判断は便利屋 廃業の前に確かめる7項目|畳む・続ける判断手順であわせてご確認ください。
出典(便利屋の利益の計算に関わる法令)
- 所得税法(昭和四十年法律第三十三号)第二十七条第二項(事業所得の金額の計算)
- 所得税法(昭和四十年法律第三十三号)第三十七条第一項(必要経費の範囲)
法令の詳細は、e-Gov法令検索でご確認いただけます。
※本記事は、確定申告や税務の個別相談に代わるものではありません。実際の申告にあたっては、税理士など専門家へのご相談をおすすめします。